税理士のSEO対策|無料相談・報酬ページ・業務範囲と事務所の表示
税理士事務所のホームページを作ったのに、問い合わせは紹介サイト経由のものばかり。「初回相談無料」「顧問料月額〇円〜」「会社設立をまるごと代行」と、どこまで書いてよいのかも分からない。そう悩んでいる税理士事務所の所長やWeb担当者の方も多いのではないでしょうか。
結論から言うと、税理士のSEO対策は税理士法と税理士会の広告の細則に沿って相談・料金・業務のページを作り、そのうえで業務ごとの検索に応えるのが基本です。無料の相談でも税理士にしかできない業務があり、料金の比較や事務所の表示にも決まりがあるからです。
当社ツールで調べると、「税理士」の月間推定検索数は88,000回でした。紹介サイトに関わる「税理士 紹介」「税理士 ドットコム」は各4,320回で、地域名を付けた「税理士 大阪」などは多くても1,520回です。
今回は税理士事務所・税理士法人とWeb担当者に向けて、紹介サイトと自社サイトの関係・無料相談とチャットの線引き・報酬ページの書き方・業務ページと他の士業との業務範囲・事務所の表示と口コミを解説します。
弁護士や司法書士など5つの士業に共通する考え方は「士業のSEO対策」で、SEOそのものの基礎は「SEOとは」で解説しています。
この記事でわかること
- 「税理士」88,000回、「税理士 紹介」「税理士 ドットコム」各4,320回などの独自データと、地域名の検索は大阪・名古屋・福岡の1,520回が上限であること。紹介サイトの支払いは所属会に確認する理由
- 税理士業務は無償でも税理士に限られること(税理士法2条・52条、基本通達2-1・2-6)。無料相談ページに書く範囲、チャットは受付と予約に限る理由、令和8年の税務相談停止命令の公告
- 他の事務所との比較や「No.1」「相場より安い」を禁じる税理士会の細則、事実の証明責任、「顧問料月額〇円〜」に並べる条件、「必ず還付」ではなく前提を添えた試算、特商法の通信販売の規定の適用除外
- 業務名の検索と税理士の業務の範囲、記帳代行・確定申告・相続税・会社設立・補助金のページで書かないこと。事務所1か所とWeb上の連絡先、Googleビジネスプロフィール、口コミと守秘義務
おすすめの読者層
- 税理士事務所の所長・税理士法人の代表で、紹介サイトに頼らない問い合わせを増やしたい方(特に無料相談・報酬ページ・会社設立や補助金のページの書き方に迷っている方)
- 税理士事務所のサイト・料金ページ・業務ページ・Googleビジネスプロフィールを制作・運用するWeb担当者と、SEO・広告の担当者
1. 税理士は紹介サイトの名前でも検索されている
「税理士」88,000回と紹介に関わる3語
| 検索語 | 月間推定検索数 | 語の種類 |
|---|---|---|
| 税理士 | 88,000 | 資格名 |
| 税理士事務所 | 21,680 | 事務所 |
| 会計事務所 | 14,480 | 事務所 |
| 税理士 相談 | 5,280 | 相談 |
| 税理士 紹介 | 4,320 | 紹介 |
| 税理士 ドットコム | 4,320 | 紹介サイトの名称 |
| 税理士 無料相談 | 4,320 | 相談 |
| 税理士 探し方 | 2,320 | 探し方 |
| 税理士 近く | 1,520 | 場所 |
| 税理士 顧問料 相場 | 1,280 | 料金 |
| 税理士紹介 | 1,040 | 紹介 |
| 税理士 選び方 | 1,040 | 探し方 |
| 顧問税理士 | 704 | 契約の形 |
| 税理士 変更 | 312 | 切り替え |
※当社ツール「aramakijake.jp」によるGoogleの月間推定検索数(2026年9月26日調べ)。推定値なので、実際の検索回数とは異なる場合があります。
「税理士」88,000回は、「税理士事務所」21,680回の約4倍です。「会計事務所」も14,480回あります。
紹介に関わる「税理士 紹介」「税理士 ドットコム」「税理士紹介」の3語を足すと9,680回で、「税理士 探し方」「税理士 選び方」の合計3,360回の約2.9倍です。紹介サイトの名前や「紹介」を含む検索は、探し方・選び方の検索より大きいというわけです。
表から言えるのは検索の大小までで、紹介サイトを使う人の割合は検索数からは分かりません。
地域名の検索は調べた範囲では小さい
地域名を付けた検索は、6つの都市と新宿・渋谷で調べました。いちばん大きいのは「税理士 大阪」「税理士 名古屋」「税理士 福岡」の各1,520回で、「税理士 近く」と同じ数です。
「税理士 東京」は704回、「東京 税理士」は472回でした。「新宿 税理士」は800回、「渋谷 税理士」は576回です。語順は東京・大阪・名古屋・福岡では「税理士」が先のほうが大きく、横浜と札幌は逆でした。
調べた範囲では、地域名を付けた検索は「税理士」単体の50分の1以下というわけです。都市ごとに両方の語順を調べ、大きいほうを所在地の説明に使うのが当社の考えです。地域ごとにページを増やすことの注意点は第5章で説明します。
紹介サイトとの関係は契約の形で扱いが変わりうる
日本税理士会連合会(日税連)の会則61条は、税理士でないのに税理士業務を行う者や「税理士」と名乗る者から、業務のあっ旋を受けることを禁じています。各税理士会の綱紀規則は、その疑いのある者からのあっ旋も禁じています(日税連の準則24条)。
紹介会社がこれに当たるかどうかは、会則の文言だけでは決まりません。
成果報酬型・紹介料型の紹介サイトへの支払いが会則上どう扱われるかは、日税連の「周旋に関する事例集」が会員向けの資料で、当社は確認できていません。定額の掲載料か、受任に連動する紹介料かで扱いが変わりうるので、契約の前に所属する税理士会に確認してください。
ちなみに、税理士会の広告の細則は、第三者が行う細則に反する広告に利益を提供して関わることも禁じています(6条)。紹介サイトの掲載文に誇大な表現があると知りながら掲載料を払えば、税理士の側にも及びえます。掲載前に文面を確認してください。
当社は、紹介サイトに載せる業務・料金と自社サイトの記載を一致させ、自社サイトには料金の適用条件・担当する税理士・扱わない業務まで書くことをおすすめします。
出典: 日本税理士会連合会 会則 61条(令和8年4月23日変更)、日税連「税理士会綱紀規則(準則)」24条、名古屋税理士会 綱紀監察部「綱紀のしおり〈四訂版〉」(業務の広告に関する細則6条)
2. 無料相談とチャットの線引き
税務相談は無償でも税理士にしかできない
税理士法は、税務代理・税務書類の作成・税務相談の3つを税理士業務とし(2条1項)、税理士や税理士法人でない者が行うことを禁じています(52条)。違反すると、2年以下の拘禁刑または100万円以下の罰金です(59条1項4号)。
国税庁の税理士法基本通達は、「業とする」は反復継続して行うことで、必ずしも有償であることを要しないとしています(2-1)。相談料を取らなくても、税理士でない者が繰り返し税務相談に応じれば対象になります。
「相談に応ずる」とは、具体的な質問に対して答弁し、指示し、または意見を表明することです(基本通達2-6)。一般的な制度の解説は、これに当たりません。
出典: 税理士法 2条・52条・59条、国税庁「税理士法基本通達」2-1・2-6
無料相談のページは応じる人と範囲を書く
「税理士 無料相談」は4,320回、「税理士 相談」は5,280回です。事務所の無料相談は、税理士が応じる限り問題ありません。
この場合、ページに書くのは相談に応じる税理士の氏名と、時間・回数・対象の範囲です。例えば「初回30分・相続税の申告が必要かどうかの相談」のように書けば、どこまでが無料かが相談の前に分かるというわけです。
税理士会が開く無料相談会と紛らわしい書き方は、細則が禁じる誤認のおそれのある広告に当たります(3条2号)。例えば「税理士会公認の無料相談」は、事務所の独自の相談なら書けません。
チャットやスタッフが税額に答える作りは避ける
「24時間チャットで税務相談」「スタッフが即答」という表示は、答える人が税理士でなければ52条の問題になりえます。チャットボットが利用者の数字を受け取り、「あなたの税額は〇円」と答える作りも、具体的な質問への答弁に近い形です。
当社は、チャットと問い合わせフォームを受付と面談の予約に限り、税務の質問には税理士が答えることをおすすめします。自動応答の文面には、個別の税額や有利な選択を答えない旨を書いておきます。
税務コラムで制度を一般的に説明するのは問題ありませんが、「あなたの場合はこうなります」と個別の助言を付けるなら、答えるのは税理士です。
令和8年に税務相談の停止命令が公告された
令和5年の改正で、税理士でない者が税務相談を繰り返すおそれがあるとき、財務大臣がその停止を命じられるようになりました(54条の2)。命令に違反すると、1年以下の拘禁刑または100万円以下の罰金です(60条4号)。
令和8年6月25日と8月26日に出た命令が、財務大臣の名で公告されています。
国税庁のリーフレット(令和7年12月)は、税理士でないのに税理士業務を行う者を「にせ税理士」と呼び、税理士証票の提示と日税連の「税理士情報検索サイト」での確認を促しています。
登録している税理士は、令和8年8月末日現在で82,343名、税理士法人は5,330件です。事務所のサイトに、相談を受ける税理士の氏名・登録番号・所属する税理士会を載せておけば、検索サイトで照らし合わせてもらえます。
出典: 税理士法 54条の2・60条、国税庁「税理士等でない者に対する税務相談停止等命令」(令和8年8月31日現在)、国税庁「その税務相談、違法です~にせ税理士にご注意~」(令和7年12月)、日本税理士会連合会「税理士情報検索サイト」、日本税理士会連合会「税理士登録者数」、名古屋税理士会 綱紀監察部「綱紀のしおり〈四訂版〉」(業務の広告に関する細則3条)
3. 報酬ページと比較の禁止
広告のルールは税理士会の細則にある
税理士法には、広告を直接定めた条文がありません。日税連の会則59条の2が不当な広告を禁じ、具体的な禁止事項は各税理士会の「業務の広告に関する細則」に並んでいます。
この記事の条番号は、名古屋税理士会が公開している細則によるものです。各会が日税連の準則に基づいて定めていますが、改正の時期や条番号は会によって違うことがあるので、所属する会の細則で確かめてください。
他の事務所との比較は細則で禁止されている
細則3条は禁止する広告を7つ挙げ、その5号が「他の会員又は会員の事務所と比較した広告」です。4条は、表示できない事項として税務行政庁にいたときの具体的な役職名や、委嘱者の氏名・事案を挙げています。
運用指針の例と合わせると、報酬ページやプロフィールの表現は次のように分かれます。
| 表現の例 | 扱い | 根拠 |
|---|---|---|
| 他事務所との比較表、「〇〇事務所より安い」 | 細則で禁止 | 3条5号 |
| 「割安な報酬で引き受けます」「一般的な相場より安い」 | 運用指針の違反例と同じ形 | 3条2号・運用指針 |
| 「巧みに節税」「税務調査省略になります」「今の税理士で本当に大丈夫ですか?」 | 運用指針の違反例 | 3条2号〜4号 |
| 「元〇〇税務署長」(管轄の地名が付いた役職名) | 細則で禁止 | 4条1号 |
| 「元国税職員」に「人脈」「調査に強い」を付ける | 運用指針の違反例 | 3条・運用指針 |
| 顧問先の社名・ロゴ・事例 | 委嘱者の書面による同意が要る | 4条2項 |
| 「〇〇専門」「〇〇に強い」 | 明文の禁止はないが、証明できる事実に限る | 3条・10条 |
| 「地域No.1」「〇〇件数トップ」 | 他の事務所との比較に当たるので細則で禁止 | 3条5号 |
| 紹介割引・創業割引 | 規定だけでは判断できない。所属会に確認 | 5条 |
「No.1」は、他の事務所より上だと示す表示です。資料で裏付けられても、他の事務所と比較した広告として3条5号にかかります。
「割安な報酬で引き受けます」を運用指針が問題にするのは、廃止された最高報酬限度額と比べて安く見せるからです。報酬の金額を明示すること自体は禁止されていません。
税理士の報酬は、平成13年の税理士法改正で会則から報酬の規定が削られ、自由に決めるものになりました。比べる基準になる統一の「相場」はないので、「一般的な相場は〇円ですが当事務所は〇円」も同じ形の書き方です。
事実の証明を求められるのは事務所の側
税理士会は、広告の内容について事実の証明を求めることができ、証明できなければ事実に合致していない広告とみなすことができるとされています(細則10条3項・4項)。
例えば「顧問先〇社」「相続税申告〇件」は、期間と数え方(現在の数か延べ数か)を添え、資料で示せる数字だけを書きます。「〇〇専門」も、取扱件数などの裏付けを用意したうえで使う表現です。
広告物と同意書面は、広告が終わってから3年間保存します(9条)。運用指針は、ホームページは書き換えるたびに書き換え前のデータを保存するよう求めています。
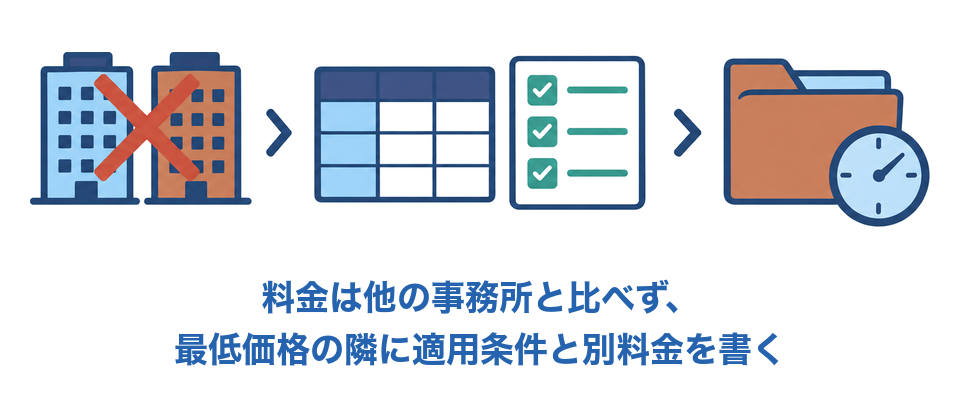
「顧問料月額〇円〜」は適用条件を並べて書く
各会の綱紀規則(名古屋税理士会では紀律規則)は、報酬の合理的な算定根拠を持つよう求めており、料金ページで算定の基準を示すことはこの趣旨に沿います。
「〜円〜」の表示には、景品表示法の価格表示ガイドラインがかかります。ガイドラインは、実際より安い価格を販売価格として見せる表示や、別に請求する対価を明示しない表示を問題になる例に挙げています。
当社は、最低価格のすぐ隣に、その金額が適用される条件と別料金の項目を同じ表で書くことをおすすめします。例えば次のような項目です。
- 顧問料の条件: 年間の売上高・月の仕訳数・面談や訪問の回数・記帳を事務所で行うかどうか
- 別料金の項目: 決算料・年末調整・償却資産の申告・税務調査の立会いなど
- 金額の範囲: 最低価格だけでなく、条件ごとの金額の目安
法人の顧問契約のように、事業者だけを相手にする表示に景品表示法がどこまで及ぶかは、規定だけでは判断できず専門家への確認が要ります。ただし、細則は相手を問わずかかります。
「通常5万円のところ創業割引3万円」のような二重価格は、比較する価格に最近相当期間の販売実績がなければ、有利誤認のおそれがあります。節税額や還付額の〇%とする成功報酬は、算定根拠や過度な期待との関係を所属会に確認してください。
個人のお客様に「必ず還付」とは書かない
相続税の申告や、給与所得者・年金受給者の確定申告のように、個人が事業のためでなく依頼する契約は消費者契約法の対象です。個人事業主が事業のために結ぶ契約は、対象外です。
消費者契約法4条1項2号は、将来受け取る金額など、変動が不確実な事項について断定的な判断を示して契約させた場合を取消しの対象にしています。「必ず還付されます」「節税額〇万円は確実」は、この規定に当たりうる表示です。
一方、消費者庁の逐条解説は、試算の前提となる仮定を明示していれば断定的判断の提供には当たらないとしています。還付や節税の見込みは、所得や控除の条件を添えた試算として示してください。
また、細則3条3号の「誇大又は過度な期待を抱かせる広告」にも当たりやすい表現です。追加料金や成功報酬の条件を伝えないことも、同じ法律の4条2項で取消しの対象になりえます。
特商法の通信販売の規定は税理士業務にかからない
特定商取引法の通信販売などの規定は、他の法律で依頼者が保護される役務には適用されません(26条1項8号ニ)。施行令の別表第二18号は、税理士法2条1項・2項などの役務と税理士法人の業務を挙げています。
この場合、税理士業務にも付随する会計業務にも、通信販売の表示事項や申込みの最終確認画面の規定はかかりません。
ただし、オンライン講座や経営コンサルの月額商品のように税理士業務でないものは、この除外に入らない可能性があります。専門家に確認してください。
出典: 日本税理士会連合会 会則 59条の2、日税連「税理士会綱紀規則(準則)」22条・27条、名古屋税理士会 綱紀監察部「綱紀のしおり〈四訂版〉」(業務の広告に関する細則2条〜10条・運用指針)、消費者庁「不当な価格表示についての景品表示法上の考え方」第3・第4、消費者契約法 2条・4条、消費者庁「消費者契約法 逐条解説」第4条(令和5年9月)、特定商取引に関する法律 26条、同法施行令 別表第二
4. 業務ページと他の士業との業務範囲
業務名の検索と税理士の業務の範囲
| 検索語 | 月間推定検索数 | 税理士の業務との関係 |
|---|---|---|
| 記帳代行 | 6,480 | 会計業務。税理士の独占業務ではない |
| 確定申告 税理士 費用 | 6,480 | 申告書の作成と税務代理は独占業務 |
| 確定申告 税理士 | 2,320 | 同上 |
| 会社設立 税理士 | 2,320 | 設立後の税務の届出は税理士。登記は司法書士 |
| 確定申告 代行 | 1,920 | 申告書の作成と税務代理は独占業務 |
| 相続税 税理士 | 1,920 | 相続税の申告は独占業務。相続登記は司法書士 |
| 税務調査 税理士 | 1,920 | 調査の立会いは税務代理 |
| 事業承継 税理士 | 1,520 | 税務の部分は税理士。登記や契約書は他の士業 |
| インボイス 税理士 | 576 | 個別の相談は税務相談に当たりうる |
| 記帳代行 料金 | 40 | 会計業務の料金 |
※当社ツール「aramakijake.jp」によるGoogleの月間推定検索数(2026年9月26日調べ)。推定値なので、実際の検索回数とは異なる場合があります。
業務名の中では、「記帳代行」と「確定申告 税理士 費用」が各6,480回で並びます。「確定申告 税理士 費用」は、「確定申告 税理士」2,320回の約2.8倍で、費用の語を含むほうが大きい検索です。
一方で「記帳代行 料金」は40回でした。同じ業務でも、語の組み合わせで検索数が大きく変わるというわけです。
当社は業務ごとにページを分け、そのページに料金の条件と、税理士が扱う範囲・扱わない範囲を書く構成が合っていると考えています。
記帳代行のページは独占業務でないことを前提にする
記帳代行や財務書類の作成といった会計業務は、税理士業務に付随して税理士が行えます(税理士法2条2項)。税理士業務は税務代理・税務書類の作成・税務相談の3つなので(2条1項、国税庁Q&A問6-1)、記帳は税理士の独占業務ではありません。
国税庁のQ&Aは、税理士が申告などを受けずに記帳だけを引き受けることも、税理士法違反にはならないとしています(問2-3)。
「記帳代行」の検索には、税理士以外の事業者のページも並ぶ前提で考えます。記帳のあとの決算書と申告書を同じ税理士が作るのかどうかを、ページに書くとよいと当社は考えています。
確定申告と相続税のページは個人の依頼を前提に書く
国税庁によれば、令和7年分の所得税等の確定申告の申告人員は2,353万人でした。ただしこれは申告した人全体の数で、税理士に依頼した人の数ではありません。
相続税は、令和6年分で申告書の提出に係る被相続人が166,730人、課税割合は10.4%です。亡くなった人のうち相続税の申告書が出されたのは約1割で、相続税のページは、申告が要るかどうかの説明から始める構成が考えられます。
出典: 税理士法 2条、国税庁「税理士制度のQ&A」問2-3・問6-1、国税庁「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」、国税庁「令和6年分 相続税の申告事績の概要」(令和7年12月)
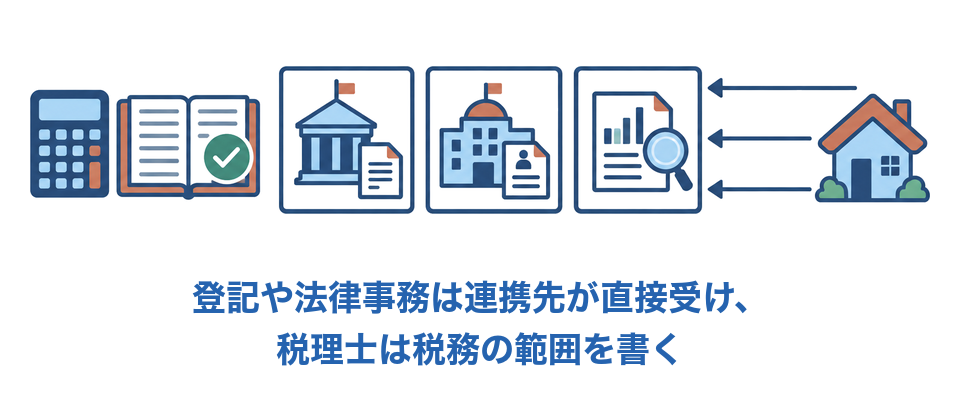
登記・書類作成・法律事務・監査証明は税理士の業務ではない
他の士業の独占業務を、自分の業務のように書かないよう注意します。税理士の業務でないものは次のとおりです。
- 登記: 会社設立登記・相続登記は司法書士の業務(司法書士法3条・73条)
- 官公署に出す書類と権利義務に関する書類: 定款・許認可の申請書・補助金の申請書は行政書士の業務(行政書士法1条の3・19条)。定款は、設立登記と併せて司法書士が作ることもある
- 紛争性のある法律事務: 相続人どうしの交渉などは弁護士の業務。利益を得る目的での「法律相談」の標示も、弁護士でない者はできない(弁護士法72条・74条2項)
- 財務書類の監査証明: 公認会計士の業務(公認会計士法2条1項・47条の2)
行政書士法19条は、2026年1月1日施行の改正で「いかなる名目によるかを問わず報酬を得て」と明記されました。「コンサル料」などの名目でも、報酬を得て官公署に出す書類を作れば対象です。
社労士の業務は、税理士業務に付随して行う範囲に限って税理士も扱えます(社労士法27条ただし書・同法施行令2条2号)。年末調整は税理士業務です。給与計算も、源泉徴収など税理士業務に付随して行う形なら扱えます(賃金台帳の作成は社労士法の帳簿書類に当たるため)。
算定基礎届や労働保険の年度更新を単独のメニューにすると、付随の範囲を超えて読めます。
付随の範囲は規定だけでは決まらないので、就業規則の作成や助成金の申請を独立したサービスにする前に、専門家に確認してください。
「会社設立をまるごと代行」と書かない
会社設立のページで税理士が書けるのは、設立後の税務の届出・設立時の資金計画・設立後の顧問です。登記は司法書士、定款は行政書士か司法書士が依頼者から直接受ける業務なので、その旨をページに書きます。
税理士事務所が定款を作れるかどうかは、行政書士法との関係で専門家の確認が要る論点です。「設立登記まで代行」「定款作成込み」のパッケージは、確認が済むまで載せないでください。
「税務+労務+法務をワンストップ」も同じです。税理士は委嘱者から直接業務を受けることが求められます(綱紀規則10条2項)。会計法人やコンサル会社がまとめて受注し、税理士に回す形は、名義貸し(税理士法37条の2)や非税理士との提携(日税連会則61条・綱紀規則24条)になりえます。
運用指針も、「㈱〇〇は、当社専属の△△税理士により税理士業務を提供します」を違反例に挙げています。連携先の士業は資格名で書き、依頼者がそれぞれと直接契約すること・紹介料をやり取りしないことを添えるのが当社の考えです。
「法務」の語を税理士のサイトでどこまで使えるかも、弁護士法74条2項との関係で、所属会か弁護士に確認してください。
補助金のページは「申請代行」と書かない
補助金の申請書や事業計画書は、官公署に出す書類です。総務省は、資料の提供にとどまる支援は「作成」に当たらないとしつつ、作成できるのは本人か行政書士だと案内するよう求めています。
事業再構築補助金の事務局は、代理申請は採択や交付決定の取消しになりうるとし(2023年9月21日)、高額な成功報酬にも注意を呼びかけています(2021年8月26日)。
税理士が申請書類そのものを作って報酬を得ることが、税理士法2条2項の付随業務として許されるかは、規定だけでは判断できません。行政書士法19条との関係を含めて、専門家に確認が要る論点です。
例えば補助金のページは、事業計画の財務面の助言と採択後の会計処理に絞り、「申請代行」「成功報酬〇%」とは書かないのが当社の考えです。
出典: 司法書士法 3条・73条、行政書士法 1条の3・19条、弁護士法 72条・74条、公認会計士法 2条・47条の2、社会保険労務士法 2条・27条、同法施行令 2条、税理士法 37条の2、日税連「税理士会綱紀規則(準則)」10条、日税連綱紀監察部「名義貸し行為及び業務制限違反等に関する事例」(令和6年12月)、総務省 通知(総行行第281号、令和7年6月13日)、総務省 グレーゾーン解消制度の回答(令和7年10月10日)、事業再構築補助金事務局「お知らせ」
5. 事務所は1か所
Webに載せる連絡先も事務所の表示に当たる
税理士法は、税理士が税理士事務所を2つ以上設けることを禁じています(40条3項)。どこが事務所かは、委嘱者に示す連絡先など外部に対する表示で判定されます。
基本通達40-1は、その「外部に対する表示」に、看板だけでなくウェブサイトへの連絡先の掲載や契約書への連絡先の記載が含まれるとしています。
国税庁のQ&Aは、「〇〇〇税理士事務所□□□分室」「〇〇〇税理士事務所□□□オフィス」のように事務所と誤認されるおそれのある表示があれば、税理士事務所と判定されるとしています(問5-3)。住所借りや、実態のない事務所の登録も認めていません(問5-2)。
サイトのフッターやアクセスのページに載せる住所と電話番号は、登録した事務所の1か所です。別の住所の「相談室」「オフィス」は、2か所目の事務所の外形になります。
地域ごとのプロフィールとサテライトオフィスは作らない
Googleのガイドラインも、ビジネスプロフィールはビジネスにつき1つとしています。郵送先を借りているだけのバーチャルオフィスは登録できず、住所を載せるなら、その住所にビジネスの名称を常設で掲示する必要があります。
個人の税理士事務所なら、Googleビジネスプロフィールは登録した事務所の1つです。地域ごとのプロフィールや、サテライトオフィス・バーチャルオフィスでの登録は、税理士法とGoogleのどちらの面からも作る余地がありません。
ビジネス名は、登録した事務所名と同じにします。例えば「〇〇税理士事務所|新宿の相続税専門」のように地名や業務名を足すことは、ガイドラインで禁止されています。
Googleのスパムポリシーは、地域や都市ごとのページを複数持って、ユーザーを1つのページに誘導する形を「誘導ページ」の例に挙げています。
当社は、地域のページを作るなら対応エリアの説明にとどめ、地域ごとに住所・地図・電話番号を置かないことをおすすめします。地名だけを差し替えたページを並べる必要もありません。
税理士法人は従たる事務所ごとに社員税理士が常駐する
税理士法人は従たる事務所を置けますが、事務所ごとに社員税理士を常駐させなければなりません(48条の12)。国税庁のQ&Aは、この常駐を実質的な常駐とし、形式的な責任者の選任ではないとしています(問7-8)。
この場合、プロフィールを拠点ごとに作れるのは、登録した従たる事務所で社員税理士が執務している拠点です。社員税理士のいない「相談窓口」は、プロフィールも住所の掲載も作らないでください。
出典: 税理士法 40条・48条の12、国税庁「税理士法基本通達」40-1、国税庁「税理士制度のQ&A」問5-2・問5-3・問7-8、Google「Google に掲載するビジネス情報のガイドライン」、Google「ウェブ検索のスパムに関するポリシー」
口コミは見返りなしで全員に同じ案内をする
口コミの基準は、Googleマップのユーザー投稿コンテンツに関するポリシーです。投稿と引き換えに割引・無料のサービス・金銭などを提供すること、肯定的な口コミだけを選んで募ることが禁止されています。
税理士の場合は、細則5条も社会的儀礼の範囲を超えた有価物などの提供による広告を禁じています。「口コミを書いてくれたら顧問料を割引」はGoogleのポリシーに反し、細則5条にも触れうる形です。
同じポリシーは、利益相反の例に「契約関係や顧問関係」を挙げています。顧問先の投稿がこれに当たるかは文言から判断できないので、顧問先に組織的に投稿を求める運用は、確認が取れるまで控えてください。
景品表示法のステルスマーケティング告示が問題にするのは、事業者が投稿の内容の決定に関わる場合です。例えば「星5で書いてくれたら割引」「この文面で投稿して」は、事業者の表示に当たります。
一方、消費者庁の運用基準は、謝礼の割引クーポンを配っても投稿の内容に一切関わらなければ事業者の表示に当たらない例を示しています。割引を付けた依頼をやめる根拠は、Googleのポリシーと細則5条です。
ちなみに、士業の事務所への景品表示法の措置命令は、2021年度以降の消費者庁の発表を当社が確認した範囲では見当たりません。同じ仕組みの例は、高い評価の投稿を条件に割引などを提供した医療法人2件です(令和6年6月6日・令和7年3月17日)。
返信と事例は守秘義務の範囲で書く
税理士は、正当な理由なく業務で知った秘密を漏らしたり、窃用したりしてはなりません(38条)。基本通達は、「正当な理由」を本人の許諾または法令上の義務があることとし、事務所の職員にも同じ義務があります(54条)。
口コミへの返信は、感謝と一般的な案内にとどめます。投稿者が自分で書いた内容でも、依頼を受けたことや案件の中身を、事務所の側から認めたり補足したりしないでください。
サイトに載せる事例は委嘱者の書面による同意を取り(細則4条2項)、同意書を3年間保存します。業種・地域・金額で特定されない形にし、節税額を見出しにしないでください。
顧問先のデータを事例のコンテンツに転用することは、基本通達38-3の「窃用」に当たりえます。記事を外部に頼むときも、顧問先の情報は渡しません。
出典: Google「ローカル検索結果のランキングを改善するヒント」、Google「マップのユーザー投稿コンテンツに関するポリシー」、名古屋税理士会 綱紀監察部「綱紀のしおり〈四訂版〉」(業務の広告に関する細則4条・5条・9条)、内閣府告示第19号(令和5年3月28日)、消費者庁 ステルスマーケティング告示の運用基準 第2、消費者庁「景品表示法に基づく措置命令について」(令和6年6月6日)、同(令和7年3月17日)、税理士法 38条・54条、国税庁「税理士法基本通達」38-1・38-3
6. まとめ
税理士のSEOは、ページを増やす前に、相談の窓口・料金・業務の範囲・事務所の表示を税理士法と税理士会の細則に合わせる作業です。公開前に確認するのは、次の5つです。
- 検索と紹介サイト: 業務名と費用の語を業務ページに入れたか。紹介サイトの掲載内容と自社サイトの業務・料金が一致しているか。紹介料型の掲載は所属会に確認したか
- 相談の窓口: 無料相談に応じる税理士の氏名と範囲を書いたか。チャットやスタッフが税額に答える作りになっていないか。氏名・登録番号・所属税理士会を載せたか
- 報酬ページ: 他の事務所との比較や「No.1」「相場より安い」がないか。「月額〇円〜」の隣に条件と別料金の項目があるか。個人向けのページに「必ず還付」がないか
- 業務ページ: 登記・定款・補助金の申請書・法律相談・監査証明を自分の業務として書いていないか。「まるごと代行」「ワンストップ」に直接契約の説明があるか
- 事務所と口コミ: 住所・電話・プロフィールは登録した事務所だけか。口コミは見返りなし・選別なし・内容の指定なしか。事例に書面の同意があるか
紹介サイトへの支払いの扱い、成功報酬と割引、顧問先の口コミ、社労士業務の付随の範囲、定款や補助金の書類の作成、「法務」の語は、規定だけでは決まりません。所属する税理士会や専門家に確認してから公開してください。
他の業種のガイドは「業種別SEO対策ガイド」でまとめています。
この記事の監修者
金田一 健次 きんだいち けんじ
株式会社ディーボ 執行役員。2006年入社、SEO・リスティング広告の運用を中心にウェブマーケティングに従事。無料SEOツール群(hanasakigani、aramakijake等)やBULL、キーワードファインダーの開発を主導し、現在はSEO・GEO対策の普及と技術的アプローチの探求に努める。
SEO対策しても検索順位が上がらない…なぜ?
SEO対策しても検索順位が上がらない…なぜ?
検索順位が上がらない理由は、SEO対策の質が低いからです。
例えば、ユーザーの検索意図を無視したり、関連性の低いコンテンツを増やす、内部リンクの最適化など疎かにします。
この場合、SEO対策の質が下がります。
そうなれば、ページやサイト自体の品質が上がらないので、Googleに評価されづらくなります。
結果、検索順位が上がらないというわけです。
こうした悪い状況を回避する為に、サイトの欠点を調査して上位化に必要な対策をご案内します(無料)。
検索順位を上げたり、検索流入を増やすにはSEOが重要!